






旧房焕新开进社区,地方国企入场前先想清楚四个问题
同年3月,浙江省住房和城乡建设厅印发《全省老旧住宅改造焕新微改革工作方案(试行)》(浙建设发〔2026〕47号),提出从便捷、质量、速度、价格四个维度构建服务体系,并在杭州西湖区、宁波鄞州区、瑞安市、德清县、海盐县5个县区率先试点,另设区市自主试点10个。
这些动作指向同一个变化:存量住宅改造的获客入口,正从建材卖场和装修公司门店,前移到社区。对地方国企而言,竞争的重心也在从工程招标转向服务触达。
判断修正:从散单生意变成规模化工程
把旧房焕新看作低频、非标、分散的家装业务,这个判断正在过时。
旧判断有其依据。传统家装极度分散,设计、施工、材料、监理分属不同主体,业主需自行对接七八个环节;单价不高但决策链长,一户改造从咨询到完工常耗时三到六个月;施工质量依赖工长个人水平,出了问题维权困难。对追求规模效应的国企而言,这看起来是费力不赚钱的生意。
现实变化来自两头。需求侧,早期商品房楼龄普遍突破15年,高温高湿加速防水层老化,铸铁水管内壁锈蚀,电路荷载跟不上空调与充电桩的节奏,墙面渗水、地砖空鼓、隔音失效成为日常烦恼。政策侧,改造从居民自发行为变成政府主导的城市更新任务。
供给侧的组织方式也在变。过去是业主自己找施工队,现在出现了“社区门店+一站式服务”的新形态。浙建集团所属浙江装饰2026年1月推出“好房子装饰”轻装快装品牌,首批24家门店在杭州、宁波、温州、金华落地,此后陆续扩张,住建部2026年9月文件已更新为27家。据浙江省住建厅2026年7月通报,杭州西湖区7家社区门店累计接洽需求近5000组、意向客户837组、签约300余户。
居民在自家楼下咨询,决策心理门槛明显低于走进卖场。
三类主体已经跑出各自的路径
第一类:房企系的一站式服务商,把链条拉长到售后。
华发优家在南厦丰泽园这类老社区配套搭建维保体系,据企业方面介绍,承诺“24小时响应、3天闭环”的售后SHO。逻辑很直白:零散施工队伍失联、维权无门是居民最大的顾虑,业主敢签合同的前提是知道出了问题能找到人。
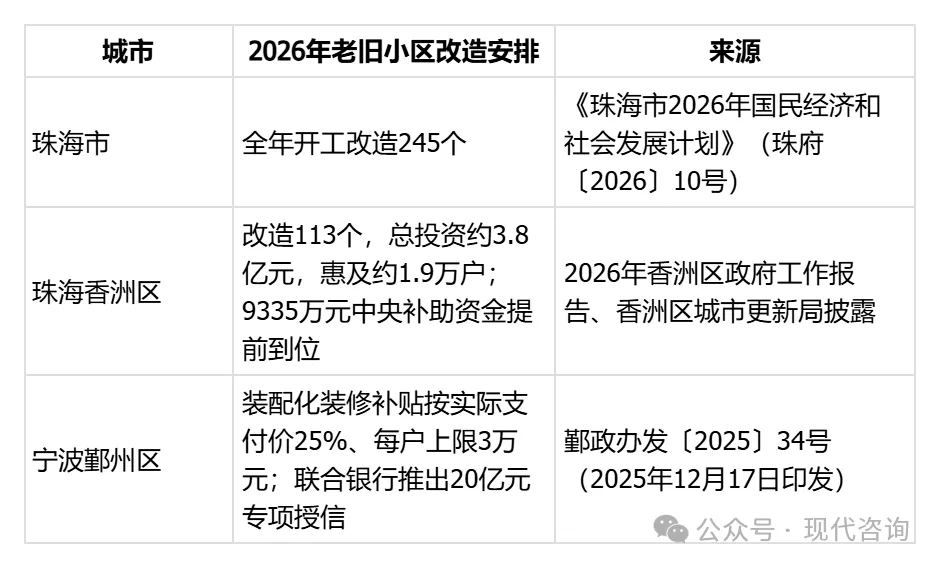
珠海同期配套的政策工具确实降低了决策成本,但需要注意政策本身的时效:
第二类:平台型国企的置换闭环,把“改造”升级成“置换”。
苏州的做法。2026年6月5日,苏州市住房“以旧换新”联盟成立,市住建局统筹推动,苏州城投集团为牵头单位,联合全市10个板块18家国资房企组建。6月上旬,城投集团发布“不限区域、不限套数、不限比例”的置换方案,核心是旧房评估价最高可100%全额抵扣新房房款,实际置换比例按个案评估确定,已成交案例中最高达92%。
落地方式是下沉一线。城投地产在姑苏区苏锦、双塔、平江等街道社区开展政策宣讲,2026年8月初累计4场、登记300余组置换意向家庭(据城投集团披露),截至10月中旬累计座谈会已超30场、线上直播超320场次。
《中国建设报》报道的一个成交案例中,两套老房评估价合计抵扣新房总房款90%,居民仅补足10%差价,锁定了约118平方米的新房房源。
衢州的路子更轻。衢州城市发展控股集团依托全资子公司衢州市新望房屋租赁有限公司开展住房“以旧换新”,累计收购193套老旧住宅资源,并选取其中12套开展翻新改造,打造全市住房租赁服务的对外展示宣传样板。其中“12套”一项有集团官网采购公告独立佐证,为分批推进的第三批试点,含家具家电采购安装,限价29.85万元。收储房源主要用于筹集保障性租赁住房,部分经翻新后通过集团市场化租赁平台对外运营。
收储、翻新、租赁三段打通后,现金流从一次性销售变为持续租金。
第三类:公用事业系的设施改造,做的是前置条件。
珠海水控集团2026年8月31日启动老旧小区供水漏损治理及设施改造项目(一期),概算总投资超1亿元(招标修正后为10154.42万元),计划工期840天,资金采取“企业自筹+2026年超长期特别国债投资补助”模式,建设范围覆盖香洲、金湾、斗门三大行政区。其中供水管网改造涉及33个住宅小区、更换管道100多公里,二次供水设施升级覆盖66个住宅小区,实际更换泵组61套、水箱31个,同步升级智能自控、水质在线监测与安防监控。
这类改造不直接向居民收费,却是室内焕新的前置条件。水压不足、水质发黄的小区,居民没有意愿做装修。
中山提供了长周期样本。2020年11月15日,中山市政府办公室印发《中山市供水用水条例实施细则》(中府办〔2020〕46号),明确了改造范围与资金筹措机制;2021年起市水务局逐年向各镇街下达改造任务。
改造后,中山公用水务建立了标准化运维流程:每两周泵房巡检一次,每月出具关键水质指标报告,每季度出具全指标检测报告,监控平台24小时值守,泵房运行数据通过光纤实时传输。参照国家《二次供水设施卫生规范》(GB 17051),规范要求为每半年至少清洗检测1次、至少做“常规8项”检测,中山地方要求每季度1次,公用水务在此基础上加码。
服务范围内约585个老旧小区逐一摸排、勘察、设计、施工,累计收到小区用户及物业赠送的锦旗57面。改造完成后,运维收入稳定、客户黏性高、可复制性强,恰好弥补改造业务的一次性特征。中山公用水务规划到2027年底智能水表覆盖率超过50%;自2023年4月起,供水服务范围覆盖22个镇街(中山共23个镇街,扣除坦洲镇)和火炬、翠亨2个功能区,基本实现“同城、同网、同质、同价、同服务”。
地方国企能抓住的四段机会
第一段,社区入口的运营权。
社区门店的价值不在租金,在触点。浙建集团在四个城市落地门店,杭州西湖区7家门店接洽近5000组需求,说明门店是有效的需求收集器。
持有物业或在管小区的地方国企天然拥有这个入口,物业服务中心、社区食堂、老年活动室都可以嵌入焕新咨询点。关键是把入口从“发传单”升级为“能签约”:现场量房、现场出图、现场报价,三个动作缺一个,居民就会转回线上比价。
第二段,置换闭环的组织权。
苏州的置换模式前提是同时具备收储能力与房源供给能力。多数平台公司只有其中一项:有房源无收储,或能收储无房源。补齐的方式是与本地房企合作,用收储权换房源优先认购权。
更关键的是评估环节的独立性。旧房估值如果由收储方单方确定,居民不会信任;引入第三方评估并公开估价方法,交易才可能规模化。
第三段,设施改造的统筹权。
珠海水控的“企业自筹+超长期特别国债”模式,说明这类项目已经形成可行的资金结构。平台公司在这个环节的优势是管网数据与运维能力:知道哪个小区水压不足、哪段管道锈蚀严重、哪栋楼的立管需要更换。把这些数据转化为改造项目清单,申报国债与专项债时就能占据主动。中山公用水务对585个老旧小区逐一摸排,本质是把数据变成了项目储备。
第四段,长期运维的承接权。
旧房焕新的收益不只在改造环节,更在改造后的运维。巡检、清洗、检测形成固定流程后,这门生意的收入稳定、黏性高、可复制性强。地方国企要把改造期的客户关系接住,把它变成长期的运维合同。
四个必须先想清楚的问题
资金回收。旧房改造的付费方有三类:政府(老旧小区改造、设施更新)、居民(室内装修、置换差价)、企业(自持物业改造)。三类资金到位节奏完全不同,政府资金按项目进度拨付,居民资金按合同分期,企业资金按投资决策。把三类资金混在一个项目里平衡,一旦某一类延迟,整个项目就会停摆。可行的做法是分账管理,每一类资金对应独立的工程包与结算方式。
标准化与个性化的边界。每户的管线走向、承重结构、户型缺陷都不同,完全标准化牺牲体验,完全个性化控制不住成本。浙江试点给出的切分值得参考:基础包(水电、防水、墙面、地面)标准化,选配包(厨卫、收纳、智能设备)个性化,设计环节用AI工具快速出图,把个性化的边际成本压到最低。宁波鄞州区的做法更进一步:通过装配化改造样板间和移动样板供居民实地观摩,把非标需求做成可选择的套餐,目前该区装配化装修补贴项目已累计受理申请24户。
服务半径。社区门店的覆盖能力有限,一个门店通常服务3到5个社区。密度不足响应就慢,密度过高单店客流不足、成本摊不平。杭州西湖区7家门店对接近5000组需求,单店平均七百余组,这个量级可以作为测算基准。跨区域扩张时,先在单个城区做透,再复制到相邻城区,比同时铺开多个城市更稳妥。
意愿协商成本。一栋楼里只要有一户不同意外墙施工或管道更换,整栋楼的改造就要搁置。浙江配套样板间观摩、装修手册、验收指南,本质是在降低协商成本;苏州城投用宣讲座谈会逐户登记意向,也是同样的事。协商成本高的项目,即使资金到位也难以推进,因此项目筛选阶段就应当把居民意愿作为独立指标评估。
结语
存量住宅改造的本质,是把城市更新的颗粒度从“小区”细化到“户”。这个变化对地方国企提出的要求是:既要能承接政府主导的成片改造,也要能组织居民主导的单户焕新;既要会建,也要会修、会换、会运营。
入口前移到社区,意味着竞争从工程招标转向服务触达。谁离居民更近,谁就更可能拿到订单。
本文数据来源:珠海市人民政府网、香洲区政府网、珠海市住建局、浙江省住房和城乡建设厅(经住房和城乡建设部官网转载)、苏州市人民政府网、苏州市住建局、衢州城市发展控股集团官网、衢州市人民政府网、珠海水务环境控股集团官网、中山市人民政府网、中山公用水务官网、《中国建设报》《中国建设新闻网》、南方日报等。